Tin Tức
Hướng Dẫn Kiểm Tra Pháp Lý Dự Án Nghỉ Dưỡng
07/2026
Bất động sản nghỉ dưỡng (biệt thự biển, condotel, shophouse địa trung hải…) luôn là phân khúc hấp dẫn nhờ tiềm năng khai thác dòng tiền từ du lịch và khả năng tăng giá dài hạn. Tuy nhiên, đi kèm với lợi nhuận cao luôn là những bài học đắt giá về mặt pháp lý. Không ít nhà đầu tư đã rơi vào cảnh “tiền mất tật mang”, dự án đắp chiếu nhiều năm hoặc không thể cấp sổ vì vướng mắc thủ tục.
Để bảo vệ dòng vốn của mình, việc chủ động thẩm định và kiểm tra pháp lý là bước đi bắt buộc. Dưới đây là quy trình kiểm tra chi tiết từ A đến Z mà mọi nhà đầu tư cần nắm vững trước khi xuống tiền.
Kiểm tra tư cách pháp lý và năng lực của Chủ đầu tư
Bước đầu tiên và đơn giản nhất nhưng lại thường bị bỏ qua: Xác minh xem đơn vị bán hàng có thực sự là chủ sở hữu hợp pháp của dự án hay không.
-
Giấy chứng nhận đăng ký kinh doanh: Kiểm tra xem doanh nghiệp có chức năng kinh doanh bất động sản hay không, vốn điều lệ và tình trạng hoạt động ra sao.
-
Lịch sử triển khai dự án: Xem xét các dự án trước đây của chủ đầu tư đó có giao nhà đúng hạn, có tranh chấp chấp hay gặp khó khăn trong việc cấp sổ hồng cho cư dân không. Một chủ đầu tư uy tín, có tiềm lực tài chính mạnh sẽ đảm bảo dự án về đích đúng tiến độ.
Giấy chứng nhận đăng ký kinh doanh – pháp lý đầu tiên mà khách hàng cần biết khi tìm hiểu dự án BĐS
Bộ hồ sơ pháp lý “xương sống” của dự án nghỉ dưỡng
Một dự án bất động sản nghỉ dưỡng đủ điều kiện mở bán công khai và an toàn bắt buộc phải có đầy đủ các loại giấy tờ cốt lõi sau:
Quyết định phê duyệt quy hoạch chi tiết 1/500
Đây là bản đồ cụ thể hóa quy hoạch đô thị/khu du lịch, thể hiện rõ tổng diện tích, mật độ xây dựng, vị trí các phân khu, chiều cao công trình và hạ tầng kỹ thuật. Nếu dự án chưa có phê duyệt 1/500, mọi cam kết về cảnh quan hay tiện ích chỉ nằm trên giấy.
Quyết định giao đất hoặc cho thuê đất
Nhà đầu tư cần đặc biệt lưu ý đến hình thức sử dụng đất của dự án nghỉ dưỡng. Đất được giao có thu tiền sử dụng đất hay là đất thuê thương mại dịch vụ trả tiền hàng năm/một lần? Điều này ảnh hưởng trực tiếp đến thời hạn sở hữu (thường là 50 năm, tối đa 70 năm) và nghĩa vụ tài chính của chủ đầu tư đối với nhà nước.
Giấy chứng nhận quyền sử dụng đất (Sổ đỏ tổng)
Chủ đầu tư phải có sổ đỏ cho toàn bộ khu đất triển khai dự án. Hãy kiểm tra xem sổ đỏ này có đang bị thế chấp tại ngân hàng hay không. Nếu có thế chấp, chủ đầu tư phải có văn bản giải chấp hoặc được ngân hàng đồng ý cho mở bán thì việc ký hợp đồng mới hợp pháp.
Giấy chứng nhận quyền sử dụng đất
Giấy phép xây dựng
Do cơ quan thẩm quyền (Sở Xây dựng) cấp. Giấy phép này chứng minh công trình được phép thi công hợp pháp, đúng với quy hoạch và các tiêu chuẩn an toàn kỹ thuật. Hãy đối chiếu xem số tầng, mật độ xây dựng trên thực tế có đúng với giấy phép hay không.
Điều kiện mở bán và bảo lãnh ngân hàng
Để được ký Hợp đồng mua bán (HĐMB) chính thức với khách hàng, dự án phải được Sở Xây dựng địa phương ra văn bản “Thông báo dự án đủ điều kiện bán nhà ở/công trình xây dựng hình thành trong tương lai”.
Bên cạnh đó, luật pháp quy định chủ đầu tư phải được ngân hàng thương mại có năng lực thực hiện bảo lãnh nghĩa vụ tài chính. Nếu chủ đầu tư chậm bàn giao hoặc gặp sự cố không thể tiếp tục, ngân hàng bảo lãnh sẽ đứng ra hoàn trả số tiền tiền khách hàng đã đóng theo tiến độ.
Thực tế thị trường: Bài học nhìn từ dự án Q Topia
Để hiểu rõ hơn tầm quan trọng của việc rà soát pháp lý chặt chẽ, chúng ta có thể nhìn vào bức tranh thực tế của phân khúc này qua một số trường hợp cụ thể trên thị trường, tiêu biểu như câu chuyện xung quanh dự án Q Topia .
Dù được quảng bá rầm rộ với vị trí đắc địa cùng chuỗi tiện ích giải trí, nghỉ dưỡng đẳng cấp thu hút lượng lớn sự quan tâm, Q Topia lại trở thành tâm điểm bàn tán của giới đầu tư khi vướng phải những dấu hỏi lớn về mặt tiến độ pháp lý. Nhiều nguồn tin và khách hàng phản ánh dự án có dấu hiệu huy động vốn khi chưa hoàn thiện đầy đủ các thủ tục nghiệm thu hạ tầng và chưa có văn bản đủ điều kiện mở bán chính thức từ cơ quan chức năng. Việc giao dịch thông qua các hình thức “hợp đồng đặt cọc giữ chỗ” hay “thỏa thuận góp vốn” tại các dự án kiểu này tiềm ẩn rủi ro cực kỳ lớn. Nếu chủ đầu tư gặp khó khăn về dòng tiền hoặc không thể hoàn thiện hồ sơ pháp lý để ký HĐMB đúng hạn, dòng vốn của nhà đầu tư sẽ bị giam lỏng, thậm chí đối mặt với nguy cơ tranh chấp pháp lý kéo dài mà không có sự bảo lãnh từ ngân hàng. Điều này minh chứng rõ ràng cho việc: Cảnh quan đẹp hay cam kết lợi nhuận khủng đều vô nghĩa nếu nền tảng pháp lý của dự án bị lung lay.
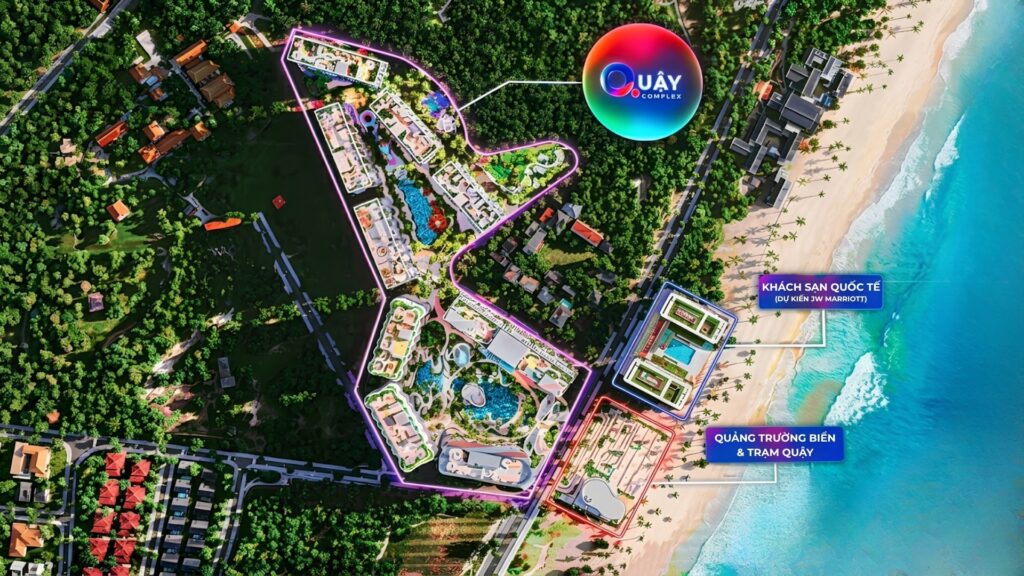
The Quậy – 1 dự án hoàn thiện mọi thủ tục pháp lý trước khi triển khai xây dựng, trở thành siêu phẩm nhận được sự đánh giá cao của khách hàng, thị trường
Những bẫy ngầm trong Hợp đồng mua bán cần lưu ý
Khi các giấy tờ tổng thể đã ổn, bước cuối cùng là soi xét kỹ các điều khoản trong Hợp đồng mua bán hoặc Hợp đồng hợp tác kinh doanh:
-
Tên gọi hợp đồng: Hãy chắc chắn bạn đang ký “Hợp đồng mua bán công trình xây dựng/căn hộ du lịch” chứ không phải các dạng hợp đồng góp vốn, hợp đồng vay vốn, hay hợp đồng đặt cọc dài hạn.
-
Thời hạn sở hữu: Ghi rõ là bao nhiêu năm tính từ thời điểm nào. Sau khi hết thời hạn (ví dụ 50 năm), quy trình gia hạn sở hữu sẽ được thực hiện ra sao, chi phí do ai chịu?
-
Cam kết lợi nhuận và đơn vị vận hành: Nhiều dự án cam kết lợi nhuận 8-12%/năm. Cần làm rõ: Khoản lợi nhuận này được chi trả dựa trên doanh thu hay lợi nhuận ròng? Ai là người kiểm toán? Đơn vị quản lý vận hành là ai và uy tín của họ ra sao?
-
Phí quản lý và vận hành: Mức phí này được tính như thế nào sau khi bàn giao? Khách hàng có quyền tự khai thác trú ẩn hoặc ở lâu dài hay bắt buộc phải giao lại cho chủ đầu tư vận hành?
Lời kết
Đầu tư bất động sản nghỉ dưỡng không dành cho những người ưa thích sự vội vàng hay tâm lý đám đông. Một dự án có thiết kế lộng lẫy đến đâu đi chăng nữa, nếu thiếu đi bệ đỡ pháp lý vững chắc thì rủi ro mất trắng luôn hiển hiện.
Hãy luôn giữ một cái đầu lạnh, yêu cầu chủ đầu tư cung cấp minh bạch các giấy tờ gốc như phê duyệt 1/500, giấy phép xây dựng, văn bản đủ điều kiện mở bán và đặc biệt là kiểm tra kỹ năng lực tài chính thực tế của họ. Thực hiện đầy đủ các bước kiểm tra pháp lý nêu trên chính là chiếc “áo giáp” tốt nhất bảo vệ nguồn vốn và mang lại sự an tâm tuyệt đối cho hành trình đầu tư của bạn.
 Tư vấn
 Zalo 24/7
 0896113868